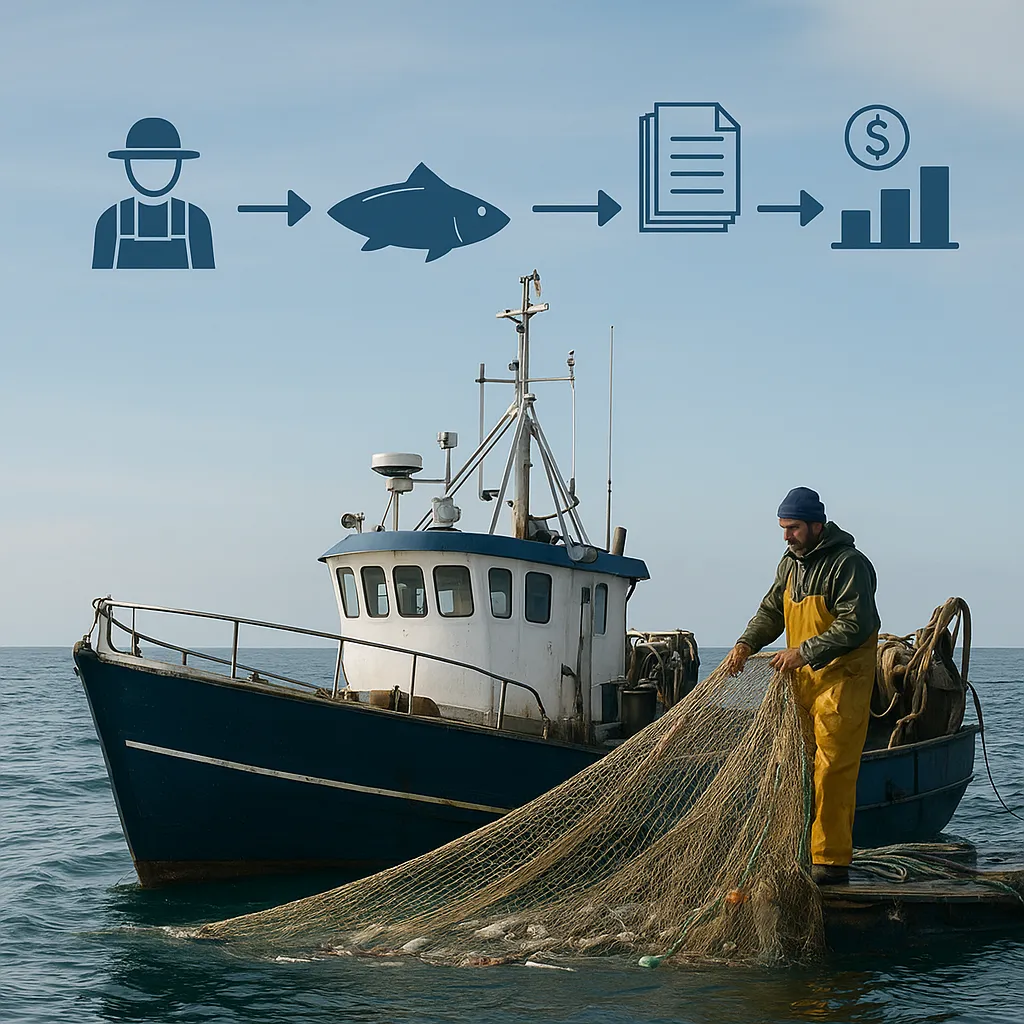
Bezpieczeństwo działalności połowowej na morzu od zawsze stanowiło kluczowy element stabilności ekonomicznej społeczności nadmorskich. Rybołówstwo morskie wiąże się jednocześnie z wysoką nieprzewidywalnością przychodów oraz ponadprzeciętnym poziomem ryzyka operacyjnego. Z tego względu system ubezpieczeń, obejmujący zarówno jednostki pływające, załogi, jak i sam połów, staje się nieodzownym narzędziem zarządzania ryzykiem. Odpowiednio dobrane polisy pozwalają armatorom i rybakom chronić się przed skutkami wypadków, zniszczeń oraz strat finansowych, a także dostosować się do rygorystycznych regulacji krajowych i międzynarodowych.
Specyfika rybołówstwa morskiego a potrzeba ubezpieczeń
Rybołówstwo morskie charakteryzuje się dużą zależnością od czynników naturalnych, warunków pogodowych oraz wahań rynkowych. Jednostki rybackie operują często w znacznej odległości od brzegu, a praca załóg odbywa się w środowisku o wysokim stopniu niebezpieczeństwa. Każdy rejs stanowi potencjalne źródło szkód majątkowych, osobowych i środowiskowych. Z tego względu ubezpieczenia pełnią podwójną funkcję: z jednej strony chronią interes ekonomiczny właściciela statku, z drugiej – zabezpieczają interes społeczny, ograniczając negatywne skutki wypadków morskich.
W odróżnieniu od wielu innych gałęzi gospodarki morskiej, takich jak transport kontenerowy czy żegluga pasażerska, w rybołówstwie znaczny udział mają jednostki małe i średnie, często o charakterze rodzinnym. Oznacza to, że pojedynczy poważny wypadek może skutkować utratą podstawowego źródła dochodu całego gospodarstwa domowego. W takich okolicznościach odpowiednio skonstruowany program ubezpieczeniowy staje się narzędziem zapewniającym ciągłość działania, a nie jedynie elementem formalnym wymaganym przez prawo lub instytucje finansujące inwestycje.
Istotnym czynnikiem wpływającym na kształt ubezpieczeń w rybołówstwie jest także rosnąca presja regulacyjna. Międzynarodowe konwencje morskie, unijne rozporządzenia dotyczące ochrony środowiska oraz krajowe przepisy w zakresie bezpieczeństwa pracy nakładają na armatorów obowiązek utrzymania wysokich standardów technicznych i organizacyjnych. Zakłady ubezpieczeń, obejmując ochroną statki rybackie, często wymagają spełnienia określonych kryteriów technicznych, przeprowadzania przeglądów i szkoleń, co w praktyce przyczynia się do podwyższenia poziomu bezpieczeństwa w całej branży.
Warto także zauważyć, że rybołówstwo morskie podlega sezonowości i znacznym wahaniom cen na rynkach światowych. Niekorzystne warunki pogodowe, ograniczenia połowowe, kwoty połowowe oraz zmiany popytu mogą prowadzić do sytuacji, w której nawet dobrze zarządzane przedsiębiorstwo rybackie znajduje się w trudnym położeniu finansowym. Ubezpieczenia, szczególnie te o charakterze dochodowym, pozwalają przynajmniej częściowo zniwelować finansowe skutki takich wahań, zwłaszcza gdy są powiązane z konkretnymi zdarzeniami losowymi, jak sztormy, kolizje czy awarie sprzętu.
Główne rodzaje ubezpieczeń w rybołówstwie morskim
System ubezpieczeń w rybołówstwie morskim jest złożony i obejmuje wiele odrębnych obszarów ryzyka. Część z nich ma charakter obowiązkowy, wynikający z przepisów prawa lub wymagań kontrahentów, inne zaś są dobrowolne, ale z punktu widzenia bezpieczeństwa finansowego armatora stanowią praktycznie konieczność. Poniżej omówione zostały kluczowe kategorie ubezpieczeń spotykanych na rynku.
Ubezpieczenie kadłuba i maszyn (Hull & Machinery)
Jednym z fundamentalnych produktów w rybołówstwie morskim jest ubezpieczenie kadłuba i maszyn, obejmujące szkody powstałe w wyniku kolizji, wejścia na mieliznę, pożaru, eksplozji, działania sił natury, a także niektórych awarii technicznych. Ochroną objęte są zasadnicze elementy statku, takie jak kadłub, napęd, urządzenia pokładowe oraz specjalistyczne wyposażenie połowowe, np. wciągarki, wyciągarki trałowe czy systemy chłodnicze. Dla jednostek rybackich szczególnie istotne jest uwzględnienie w polisie elementów wyposażenia, które są intensywnie eksploatowane i narażone na uszkodzenia podczas operacji połowowych.
Zakres ubezpieczenia kadłuba i maszyn może być zróżnicowany, od wariantów obejmujących wyłącznie ryzyka nazwane, po szerokie formuły typu all risks, obejmujące wszelkie szkody niezależnie od przyczyny, o ile nie zostały wyraźnie wyłączone w umowie. W praktyce, wysokość składki zależy od szeregu czynników, takich jak wiek statku, jego stan techniczny, rodzaj prowadzonych połowów, akweny żeglugi oraz historia szkodowa armatora. Statki starsze, bez udokumentowanych przeglądów i modernizacji, mogą napotykać trudności w uzyskaniu pełnego zakresu ochrony lub muszą liczyć się z wyższą składką.
Odpowiedzialność cywilna armatora (P&I) i szkody wobec osób trzecich
Kolejną kluczową kategorią są ubezpieczenia odpowiedzialności cywilnej armatora, często realizowane w formule klubów P&I (Protection and Indemnity). Obejmują one odpowiedzialność za szkody wyrządzone osobom trzecim, w tym innym jednostkom pływającym, instalacjom morskim, a także szkody na osobie, np. obrażenia członków załogi lub osób przebywających na pokładzie. W rybołówstwie morskim szczególnego znaczenia nabierają szkody środowiskowe, takie jak wycieki paliwa czy zanieczyszczenia powstałe na skutek wypadku lub zatonięcia statku.
W ramach ubezpieczenia OC armatora mogą być także pokrywane roszczenia związane z usuwaniem wraków, kosztami ratownictwa oraz roszczeniami wynikającymi z naruszenia przepisów ochrony środowiska. Z perspektywy armatora rybackiego posiadanie odpowiedniego zakresu odpowiedzialności cywilnej jest kluczowe nie tylko ze względu na przepisy prawa, ale również rosnącą wrażliwość społeczną na szkody ekologiczne. Potencjalne roszczenia mogą sięgać kwot przekraczających wartość samej jednostki, dlatego ubezpieczenie to stanowi istotny element strategii ograniczania ryzyka.
Ubezpieczenie załogi i ryzyko osobowe
Praca na morzu wiąże się z podwyższonym ryzykiem wypadków, urazów oraz zdarzeń śmiertelnych. Ubezpieczenia osobowe załogi obejmują między innymi następstwa nieszczęśliwych wypadków, czasową lub trwałą niezdolność do pracy, a także świadczenia dla rodzin w przypadku śmierci rybaka w związku z wykonywaniem obowiązków służbowych. W niektórych jurysdykcjach część ochrony osobowej ma charakter obowiązkowy, w innych pozostaje decyzją armatora, jednak presja społeczna i wymogi kontrahentów sprawiają, że polisy takie stają się standardem.
Zakłady ubezpieczeń, wyceniając ryzyko w ubezpieczeniu załogi, biorą pod uwagę nie tylko liczbę członków załogi, ale również rodzaj połowów, warunki pracy, organizację służby na statku i praktykę szkoleniową armatora. Istotne są m.in. procedury bezpieczeństwa, wyposażenie w środki ratunkowe, systemy alarmowe oraz poziom wyszkolenia kapitana i oficerów wachtowych. Organizacja pracy zgodna z dobrymi praktykami bezpieczeństwa przekłada się na niższe prawdopodobieństwo szkód, a tym samym na korzystniejsze warunki ubezpieczenia.
Ubezpieczenie ładunku, połowów i przerwy w działalności
Rybołówstwo morskie ma również specyficzny rodzaj ładunku: połów jest jednocześnie wynikiem pracy i podstawą przychodu. Ubezpieczenie połowu może obejmować zarówno ryzyko jego utraty na morzu w wyniku wypadku, jak i szkody powstałe już po wyładunku, np. w trakcie transportu do portu docelowego lub w czasie magazynowania w chłodniach. Odpowiednio skonstruowana polisa uwzględnia warunki temperatury, czas przechowywania, a także ryzyko przerw w dostawie energii elektrycznej wpływających na jakość produktu.
Ilość czynników wpływających na jakość i bezpieczeństwo połowu sprawia, że ubezpieczenia te wymagają szczegółowego zdefiniowania zakresu odpowiedzialności. Straty mogą wynikać zarówno z przyczyn mechanicznych, jak awarie agregatów chłodniczych, jak i naturalnych, np. gwałtownego pogorszenia warunków pogodowych uniemożliwiających bezpieczny transport. Dodatkowo, część polis wprowadza możliwość ubezpieczenia utraconego dochodu w sytuacji, gdy w wyniku wypadku bądź dłuższej awarii jednostka nie może prowadzić działalności połowowej. Tego typu produkty, zbliżone do ubezpieczeń business interruption, są jednak bardziej zaawansowane i zwykle wymagają precyzyjnego udokumentowania historii produkcyjno-finansowej przedsiębiorstwa.
Ryzyka specyficzne dla rybołówstwa i rola prewencji ubezpieczeniowej
Rybołówstwo morskie generuje szereg ryzyk charakterystycznych, które wyróżniają je na tle innych rodzajów działalności na morzu. Wynikają one z intensywnego użytkowania sprzętu połowowego, pracy na ograniczonej przestrzeni pokładu, dużej zmienności warunków hydrometeorologicznych oraz konieczności szybkiego podejmowania decyzji przez kapitana. Ubezpieczyciele, analizując portfele polis rybackich, identyfikują powtarzające się obszary szkód, co umożliwia rozwój działań prewencyjnych i optymalizację warunków umów ubezpieczeniowych.
Warunki pogodowe, zmiany klimatyczne i nieprzewidywalność morza
Jednym z najważniejszych czynników ryzyka jest pogoda. Sztormy, silne wiatry, wysokie fale i ograniczona widzialność są bezpośrednią przyczyną kolizji, uszkodzeń kadłuba, utraty sprzętu połowowego oraz wypadków z udziałem załogi. Rozwój systemów prognozowania pogody i nawigacji satelitarnej pozwala na lepsze planowanie rejsów, jednak nie eliminuje całkowicie zagrożeń. Zjawiska ekstremalne, które przypisuje się nasilającym się zmianom klimatycznym, powodują, że niektóre akweny stają się bardziej niebezpieczne niż wynikało to z dotychczasowej statystyki.
Zmiany klimatyczne wpływają również na rozmieszczenie stad ryb, co zmusza armatorów do wydłużania rejsów lub prowadzenia połowów na nowych, mniej znanych akwenach. To z kolei generuje dodatkowe ryzyka nawigacyjne i eksploatacyjne. Ubezpieczyciele, analizując te trendy, mogą modyfikować warunki ochrony, wprowadzając np. różne stawki składek w zależności od regionu połowów czy sezonu. Dla rybaków oznacza to konieczność nie tylko śledzenia warunków pogodowych, ale również dostosowywania strategii połowowej do wymogów polis.
Ryzyko techniczne i znaczenie przeglądów jednostek
Techniczny stan statku rybackiego ma kluczowe znaczenie zarówno dla bezpieczeństwa załogi, jak i możliwości utrzymania ochrony ubezpieczeniowej. Awarie silnika, systemów hydraulicznych czy urządzeń nawigacyjnych mogą prowadzić do poważnych zdarzeń, w tym dryfowania jednostki, kolizji czy wejścia na mieliznę. Zakłady ubezpieczeń regularnie wymagają przedstawiania dokumentacji przeglądów technicznych oraz inspekcji klasyfikacyjnych, zwłaszcza w przypadku starszych statków.
W praktyce rynkowej często występuje powiązanie pomiędzy zakresem ubezpieczenia a wdrożeniem planu utrzymania technicznego (maintenance plan). Rzetelnie prowadzona dokumentacja napraw, wymiany podzespołów oraz modernizacji urządzeń pozwala nie tylko na ograniczenie awaryjności, ale stanowi również argument przy negocjowaniu warunków polisy. Ubezpieczyciel, widząc zaangażowanie armatora w proces utrzymania statku, jest skłonny proponować bardziej konkurencyjne stawki i mniejszą liczbę wyłączeń odpowiedzialności.
Człowiek jako najsłabsze ogniwo: szkolenia, procedury i kultura bezpieczeństwa
Choć rozwój technologii znacząco podniósł poziom bezpieczeństwa w żegludze, nadal to czynnik ludzki jest jednym z głównych źródeł wypadków. Niewłaściwa ocena sytuacji, zmęczenie, presja czasu oraz rutyna sprzyjają popełnianiu błędów. W rybołówstwie morskim, gdzie załogi są często niewielkie, a zakres obowiązków szeroki, znaczenie prawidłowego przeszkolenia i procedur jest wyjątkowo duże. Ubezpieczyciele coraz częściej wymagają od armatorów wdrażania programów szkoleniowych oraz prowadzenia rejestrów odbytych ćwiczeń z zakresu bezpieczeństwa.
Jednym z istotnych elementów jest kultura bezpieczeństwa na statku, obejmująca nie tylko formalne procedury, ale i praktyczne nawyki załogi. Regularne ćwiczenia alarmowe, szkolenia z obsługi sprzętu ratunkowego, znajomość procedur ewakuacji oraz zasad udzielania pierwszej pomocy zmniejszają skalę szkód w razie wypadku. W niektórych programach ubezpieczeniowych armatorzy mogą liczyć na obniżenie składki, jeśli wykażą wdrożenie kompleksowego systemu zarządzania bezpieczeństwem, potwierdzonego np. certyfikatami lub raportami audytowymi.
Prewencja ubezpieczeniowa i współpraca z armatorami
Rola ubezpieczyciela w rybołówstwie morskim nie ogranicza się do wypłaty odszkodowań po zaistniałej szkodzie. Coraz większego znaczenia nabiera prewencja ubezpieczeniowa, czyli działania mające na celu ograniczenie liczby i skali zdarzeń. Zakłady ubezpieczeń organizują szkolenia dla armatorów, publikują wytyczne dotyczące bezpieczeństwa oraz rekomendacje techniczne. Zdarza się, że partycypują finansowo w modernizacji systemów bezpieczeństwa, np. montażu dodatkowych czujników pożarowych, systemów monitoringu czy bardziej efektywnych środków łączności.
Współpraca taka przynosi korzyści obu stronom: armator zyskuje bezpieczniejszą jednostkę i potencjalnie niższe koszty ubezpieczenia, a ubezpieczyciel – mniejszą liczbę roszczeń i lepszą przewidywalność portfela. W praktyce, tam gdzie prewencja jest traktowana poważnie, poziom szkód maleje, a branża rybacka może budować wizerunek odpowiedzialnego sektora, dbającego zarówno o ludzi, jak i o środowisko morskie.
Regulacje prawne, standardy międzynarodowe i trendy rynkowe
System ubezpieczeń w rybołówstwie morskim funkcjonuje w ścisłym związku z regulacjami prawnymi oraz standardami międzynarodowymi. Konwencje Międzynarodowej Organizacji Morskiej (IMO), przepisy Międzynarodowej Organizacji Pracy (ILO) oraz rozporządzenia Unii Europejskiej określają minimalne wymogi w zakresie bezpieczeństwa statków, ochrony środowiska, warunków pracy załóg i odpowiedzialności cywilnej armatorów. Ubezpieczyciele, dostosowując swoje produkty do tych wymogów, stają się ważnym ogniwem systemu nadzoru nad branżą rybacką.
W wielu państwach funkcjonują również krajowe programy wsparcia dla sektora rybołówstwa, w ramach których promuje się korzystanie z ubezpieczeń. Może to przyjmować formę dopłat do składek, ułatwionego dostępu do specjalistycznych polis czy preferencyjnych warunków dla jednostek spełniających określone standardy ekologiczne lub bezpieczeństwa. Często udział w programach modernizacji floty czy uzyskanie dofinansowania na innowacje technologiczne jest uzależnione od przedstawienia ważnych polis ubezpieczeniowych.
Ubezpieczenia a polityka zrównoważonego rozwoju i ochrona środowiska
Coraz większą rolę w kształtowaniu rynku ubezpieczeń odgrywa idea zrównoważonego rozwoju. Branża ubezpieczeniowa, jako zarządzająca znacznym kapitałem i mająca wpływ na decyzje inwestycyjne, wprowadza kryteria środowiskowe, społeczne i zarządcze (ESG) do oceny ryzyka. W kontekście rybołówstwa morskiego oznacza to preferowanie jednostek i przedsiębiorstw, które stosują bardziej selektywne narzędzia połowowe, ograniczają przyłów gatunków chronionych, minimalizują zużycie paliwa oraz redukują emisje zanieczyszczeń.
Niektóre programy ubezpieczeniowe przewidują zniżki dla statków wyposażonych w nowoczesne, energooszczędne silniki, systemy oczyszczania spalin czy rozwiązania zapobiegające zanieczyszczeniu wód. Równocześnie mogą pojawiać się wyłączenia odpowiedzialności w odniesieniu do szkód wynikających z rażącego naruszania przepisów ochrony środowiska, takich jak nielegalne zrzuty odpadów czy paliwa. W rezultacie ubezpieczenia stają się narzędziem promowania bardziej odpowiedzialnych praktyk połowowych oraz zmniejszania presji na ekosystemy morskie.
Digitalizacja, telemetria i nowoczesne narzędzia oceny ryzyka
Rozwój technologii cyfrowych otwiera nowe możliwości w zakresie monitorowania jednostek rybackich i analizy ryzyka. Systemy VMS (Vessel Monitoring System), AIS, czujniki pracy silników i urządzeń pokładowych, a także narzędzia analizy danych pozwalają na tworzenie precyzyjnych profili ryzyka dla poszczególnych statków. Ubezpieczyciele mogą dzięki temu śledzić trasy rejsów, prędkości, warunki pracy oraz reagować na potencjalnie niebezpieczne zachowania, np. nadmierną prędkość w trudnych warunkach pogodowych.
W perspektywie kolejnych lat można oczekiwać rozwoju tzw. ubezpieczeń telematycznych w rybołówstwie, w których wysokość składki może być częściowo uzależniona od rzeczywistego stylu eksploatacji jednostki. Statki prowadzone zgodnie z dobrymi praktykami, unikające ryzykownych zachowań, mogłyby liczyć na korzystniejsze warunki ubezpieczenia. Taki model, znany już z branży motoryzacyjnej, w połączeniu z systemami raportowania i automatycznym tworzeniem dokumentacji eksploatacyjnej, mógłby stać się istotnym elementem nowoczesnego zarządzania flotą rybacką.
Współpraca międzynarodowa i rola klubów P&I
Na rynku ubezpieczeń morskich znaczącą rolę odgrywają międzynarodowe kluby P&I, które skupiają armatorów z różnych krajów, w tym także właścicieli statków rybackich. Kluby te funkcjonują na zasadzie wzajemności: członkowie wnoszą składki, a w zamian otrzymują ochronę ubezpieczeniową oraz dostęp do sieci ekspertów, prawników i rzeczoznawców. W rybołówstwie, gdzie działalność często obejmuje rejsy międzynarodowe, wsparcie prawne i organizacyjne w razie wypadku na obcych wodach jest szczególnie cenne.
Kluby P&I odgrywają także ważną rolę w tworzeniu standardów branżowych. Poprzez swoje wymagania dotyczące bezpieczeństwa, jakości zarządzania i zgodności z regulacjami środowiskowymi, wpływają na praktyki armatorów. Dostosowanie się do tych wymogów często jest warunkiem utrzymania członkostwa i ochrony ubezpieczeniowej. W ten sposób organizacje te współtworzą globalny system bezpieczeństwa żeglugi i rybołówstwa, uzupełniający regulacje międzynarodowe i krajowe.
Znaczenie ubezpieczeń dla stabilności ekonomicznej sektora rybołówstwa
Ubezpieczenia w rybołówstwie morskim pełnią funkcję nie tylko ochronną, ale i stabilizującą. Dla wielu społeczności nadmorskich, w których znaczna część zatrudnienia zależy bezpośrednio lub pośrednio od połowów, poważny wypadek statku rybackiego może mieć wymiar społeczny, a nie jedynie ekonomiczny. Możliwość uzyskania odszkodowania za utracony statek, sprzęt oraz przerwę w działalności pozwala szybciej odbudować zdolności połowowe, unikając trwałego załamania lokalnej gospodarki.
W skali makroekonomicznej ubezpieczenia przyczyniają się do większej przewidywalności przepływów finansowych w sektorze, co z kolei ułatwia dostęp do kredytów inwestycyjnych i programów modernizacyjnych. Instytucje finansowe chętniej udzielają finansowania zakupów nowych jednostek czy modernizacji istniejących, jeśli mają pewność, że inwestycja jest zabezpieczona przed głównymi ryzykami operacyjnymi. W ten sposób system ubezpieczeniowy staje się istotnym elementem wspierającym modernizację i profesjonalizację rybołówstwa.
Nie można także pominąć wpływu ubezpieczeń na postrzeganie branży rybackiej przez opinię publiczną. Odpowiedzialne podejście do zarządzania ryzykiem, uwzględniające ochronę pracowników oraz środowiska, sprzyja budowaniu zaufania konsumentów i partnerów handlowych. W warunkach rosnącej konkurencji na rynkach produktów rybnych, także aspekty pozacenowe, takie jak standardy bezpieczeństwa, zrównoważone praktyki połowowe czy przejrzystość działań, mogą stanowić przewagę konkurencyjną przedsiębiorstw.
W nadchodzących latach można spodziewać się dalszego rozwoju instrumentów ubezpieczeniowych powiązanych z ryzykiem klimatycznym oraz wahaniami podaży i popytu na produkty rybne. Produkty parametryczne, oparte na obiektywnych wskaźnikach, takich jak prędkość wiatru, wysokość fali czy temperatura wody, mogłyby stać się uzupełnieniem tradycyjnych polis, zapewniając szybsze wypłaty w przypadku wystąpienia określonych zdarzeń. Integracja tych rozwiązań z istniejącymi systemami ubezpieczeń kadłuba, maszyn, załogi i połowu tworzyłaby bardziej kompleksową i elastyczną ochronę dla sektora rybołówstwa morskiego.
FAQ – najczęściej zadawane pytania
Jakie ubezpieczenia są absolutnie podstawowe dla statku rybackiego?
Za podstawowy zestaw uznaje się ubezpieczenie kadłuba i maszyn, które chroni samą jednostkę pływającą, oraz ubezpieczenie odpowiedzialności cywilnej armatora, obejmujące szkody wyrządzone osobom trzecim i środowisku. Do tego dochodzi ubezpieczenie załogi od następstw nieszczęśliwych wypadków oraz często polisa dotycząca połowu i jego transportu. Taki pakiet minimalizuje ryzyko utraty zdolności operacyjnej i zabezpiecza przed roszczeniami znacznie przekraczającymi wartość statku.
Czy małe, rodzinne jednostki rybackie również potrzebują rozbudowanych polis?
Nawet niewielka jednostka, często stanowiąca jedyne źródło utrzymania rodziny, jest narażona na podobne ryzyka jak duże statki – sztormy, kolizje, wypadki załogi czy nagłe awarie. Dla takich podmiotów pojedyncze zdarzenie może oznaczać utratę środków do życia. Dlatego wskazane jest, aby posiadały przynajmniej ochronę kadłuba, odpowiedzialności cywilnej i ubezpieczenie załogi. Często dostępne są uproszczone produkty dedykowane małym armatorom, dostosowane do ich skali działalności i możliwości finansowych.
W jaki sposób ubezpieczyciele oceniają ryzyko w rybołówstwie morskim?
Ocena ryzyka opiera się na analizie wielu elementów: wieku i stanu technicznego statku, rodzaju i rejonów połowów, historii szkodowej armatora, poziomu wyszkolenia załogi oraz stosowanych procedur bezpieczeństwa. Rosnące znaczenie mają też dane z systemów monitoringu i nawigacji, pozwalające ocenić styl eksploatacji jednostki. Im lepiej udokumentowane są przeglądy techniczne, szkolenia i działania prewencyjne, tym większa szansa na korzystniejsze warunki polisy, niższą składkę i szerszy zakres odpowiedzialności.
Czy ubezpieczenie może pokryć przerwę w działalności połowowej po wypadku?
Istnieją produkty ubezpieczeniowe zbliżone do klasycznych polis od utraty zysku, które mogą pokryć część utraconego dochodu w przypadku unieruchomienia statku z powodu szkody objętej ochroną, np. kolizji czy poważnej awarii. Wymagają one jednak precyzyjnego określenia parametrów działalności, tak aby możliwe było wiarygodne oszacowanie typowych przychodów. Ze względu na złożoność, takie ubezpieczenia częściej stosuje się w większych przedsiębiorstwach, prowadzących szczegółową ewidencję ekonomiczną i regularną sprawozdawczość.
Jak zmiany klimatyczne wpływają na ryzyka ubezpieczeniowe w rybołówstwie?
Zmiany klimatyczne powodują większą częstotliwość i intensywność zjawisk ekstremalnych, co zwiększa prawdopodobieństwo wypadków na morzu, uszkodzeń jednostek i utraty połowu. Dodatkowo przesunięcia stad ryb do nowych akwenów zmuszają statki do dłuższych rejsów w mniej znane rejony, co podnosi ryzyko nawigacyjne. Ubezpieczyciele reagują poprzez modyfikację stawek, bardziej szczegółową analizę tras i sezonowości oraz rozwój nowych produktów, np. opartych na parametrach pogodowych, które lepiej odzwierciedlają rosnącą zmienność warunków pracy na morzu.